
As lojas físicas estão se tornando as novas plataformas de mídia digital?


Faz a conta comigo antes de responder.
A margem líquida média do varejo alimentar brasileiro fica entre 1,5% e 3%, segundo dados consolidados pela ABRAS. A margem operacional de uma rede de retail media fica entre 50% e 70%, segundo a McKinsey, e a BCG estima algo entre 70% e 90% quando o varejista monetiza inventário próprio, porque ali ele não compra mídia de ninguém, apenas cobra por uma superfície que já é dele.
A grosso modo, podemos dizer que um metro de gôndola vendido como espaço publicitário rende mais do que o produto que ocupa esse mesmo metro. Isso muda a natureza da conversa dentro da companhia.
A loja deixa de ser um centro de custo com estoque dentro e passa a ser avaliada por audiência, que é o indicador que sustenta o negócio de qualquer veículo de comunicação.
A loja sempre teve audiência. O que ela descobriu agora foi como transformar essa audiência em linha de receita.
Quando a economia da mídia é melhor do que a economia da venda, o varejista ganha um incentivo estrutural para se comportar como veículo. Tudo o que vem depois é consequência dessa escolha, incluindo o desenho da loja, a régua de dados, a relação com a indústria e a disputa interna por verba dentro das marcas que anunciam ali.
Do que estamos falando
E se você não está muito familiarizado com retail media, vale alinharmos o vocabulário antes de seguir. Retail media é a venda de espaço publicitário pelo próprio varejista, sustentada pelo dado de quem compra na rede.
A parte mais madura (e comum) é a onsite, com produto patrocinado e banner dentro do site e do aplicativo do varejista, que funciona como um buscador de anúncios dentro do e-commerce da loja.
Já a mídia in-store transporta essa mesma lógica para dentro do ponto físico, com telas, pórticos de LED, rádio interna e etiquetas eletrônicas de gôndola comercializadas por loja e por período.
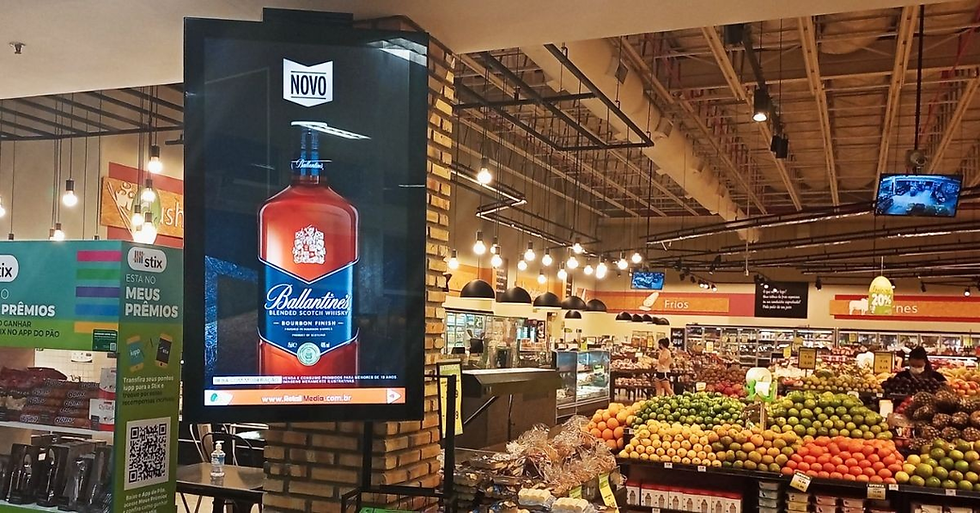
A distância para o trade marketing está no que a marca compra e em como ela comprova.
No trade, a negociação é de presença física, ponto extra, encarte e material promocional, resolvida dentro da relação comercial com o varejo e avaliada pelo sell-out da loja.
Na mídia in-store, a marca compra inventário com grade e período definidos, paga por mil impressões ou por pacote de lojas, recebe relatório de veiculação e cobra prova de incrementalidade, do mesmo jeito que cobraria de qualquer veículo de comunicação.
Os dois formatos se apoiam no mesmo ativo, que é o dado de compra do próprio varejista.
First-party data, ou dado primário, é a informação que o varejista coleta na própria operação, vinda de cadastro, programa de fidelidade, histórico de compra, uso do aplicativo, cupom e CPF na nota.
O cookie de terceiro, que acompanhava a pessoa por sites alheios, foi sendo desmontado por regulação e por decisão das próprias plataformas, e o dado do varejo ocupou esse espaço com uma vantagem difícil de replicar, porque ele registra a compra concluída, o que nenhum clique comprova sozinho.
É esse dado que sustenta o closed loop, quando o varejista consegue mostrar que quem foi exposto ao anúncio comprou o produto. Dentro da loja, esse fechamento é bem mais difícil, porque ninguém faz login para andar no corredor.
A identificação depende do aplicativo aberto, do cartão de fidelidade passado no caixa, do cupom acionado na tela ou da leitura de fluxo por câmera, e é justamente aí que a conversa começa a esbarrar em regulação.
Essa dificuldade de fechar a conta dentro da loja ajuda a explicar o desequilíbrio que vem a seguir.
A verba está onde é fácil medir
E é exatamente esse ponto que desequilibra a lógica do retail media.
Mais de 80% das vendas do varejo americano continuam acontecendo dentro de lojas físicas, e no caso de alimentos e bebidas o número passa de 91%, conforme levantamento da eMarketer de junho de 2026. Ainda assim, a mídia in-store digital representa menos de 1% de todo o investimento em retail media nos Estados Unidos, e mesmo excluindo a Amazon da conta ficou em 3,3% do restante do bolo em 2025.
O mercado publicitário passou vinte anos aprendendo a comprar o que consegue contar. A loja física ficou fora dessa lógica porque não emitia relatório. O problema nunca foi de relevância. Era de instrumentação.
O Brasil está construindo essa instrumentação agora, e em ritmo acelerado. Números da eMarketer apresentados no Retail Media FC Summit projetam US$ 1,67 bilhão em retail media no país em 2026, com alta de 38,4%, a maior taxa de crescimento do formato entre os mercados acompanhados pela consultoria, e US$ 3,14 bilhões em 2029.
Dentro desse total, a fatia que acontece dentro da loja é a mais recente e a menos padronizada, com formato, preço e mensuração ainda em definição.
O que a loja precisou ganhar para virar inventário
A diferença entre um cartaz de papelão e um ativo de mídia está na possibilidade de programar, trocar e medir.
A RD Saúde opera mais de 10 mil telas digitais em cerca de 3,7 mil farmácias Raia e Drogasil, com fluxo declarado de mais de 1 milhão de pessoas por dia. A Impulso, plataforma de retail media da companhia, informa que cria e distribui uma peça nova para toda a rede em menos de 5 minutos, com programação por horário, dia da semana e perfil de loja.
O Assaí instalou painéis no topo dos corredores, treze por unidade, além de pórticos de LED na entrada e stoppers digitais na gôndola. A Casas Bahia roda telas em centenas de lojas junto com formatos de store in store.
O Walmart mantém cerca de 170 mil telas dentro das lojas americanas e vem instalando etiquetas eletrônicas de gôndola em milhares de unidades, superfícies que servem preço dinâmico e publicidade no mesmo hardware.
Nessa lista, o que me chama atenção são as decisões que esse inventário obriga o varejista a tomar. No momento em que a loja tem grade de programação, alguém precisa responder qual corredor recebe tela e qual continua no papelão.
Alguém precisa decidir qual categoria ganha visibilidade na entrada, quantas inserções cada anunciante compra por hora, e quanto do metro quadrado permanece dedicado à experiência de compra em vez de ser convertido em receita publicitária.
Essas decisões costumavam ser de operação e de trade. Elas viram, ao mesmo tempo, decisões editoriais e comerciais.
Um varejista que vende grade passa a ter linha editorial, mesmo que nunca use essa palavra.
É aí que a coisa fica interessante para quem trabalha com marca. A loja passa a ter curadoria, hierarquia de visibilidade e critério de aceitação. Anunciante não endêmico entra? Concorrente da marca própria entra? Categoria sensível entra? Cada resposta constrói ou corrói a percepção de quem circula ali, e nenhuma delas cabe num contrato de trade.
Por que a indústria paga caro por "olhos físicos"
O argumento comercial que sustenta o formato retail media é a intenção.
Quem está diante da tela já entrou em contexto de compra, está com o meio de pagamento no bolso e a poucos metros do produto anunciado. Nenhum banner alcança esse contexto.
Essa diferença de intenção aparece na taxa de conversão. O e-commerce brasileiro transforma em compra cerca de 1,65% das visitas, segundo o WebShoppers, da Neotrust com a E-bit Nielsen. Dentro da loja, a análise de conversão de varejo da TruRating para 2026 aponta faixas de 20% a 40% em supermercado, 15% a 30% no varejo especializado e 10% a 20% nos formatos big box. Quem se deslocou até o ponto de venda está muito mais adiantado na decisão do que quem abriu uma aba.
A escolha da marca, no entanto, segue indefinida até o último metro. A pesquisa Pulso do Brasil, feita pelo iFood Ads com a Opinion Box em março de 2026, mostra que 83% dos brasileiros experimentam uma marca que nunca consumiram diante de uma boa oferta e que cerca de sete em cada dez trocam de marca ao encontrar opção melhor ou mais em conta.
Intenção alta e marca em aberto no mesmo lugar, a poucos passos da prateleira, é o que a indústria está comprando quando paga por uma tela de corredor.
Isso começa a aparecer nos resultados que os varejistas divulgam.
O Assaí reportou, em março de 2026, incremento de 12 pontos percentuais de receita para uma marca líder de azeite em três lojas ao longo de dois meses e meio, e 4 pontos percentuais para uma marca de café em 15 dias, com apuração por lojas espelho.
O Walmart Connect informa que testes em telas de padaria e rotisseria chegaram a 5% de sales lift para fornecedores de alimentos, o que significa vender 5% a mais do que a mesma marca venderia sem a campanha no ar.
A RD Saúde levou o inventário para fora do circuito da indústria farmacêutica quando integrou 10 mil telas das farmácias Raia e Drogasil ao Aqui Ads, plataforma da Eletromidia voltada à compra de mídia por pequenas e médias empresas.
Do lado do consumidor, o relatório de percepção conduzido pela Grocery TV em março de 2026, com compradores americanos, aponta que 62% dizem já ter comprado um produto logo depois de vê-lo anunciado numa tela dentro da loja, com receptividade em alta em todas as zonas medidas desde 2023.
Cinco áreas, uma verba
Tem ainda a questão da origem do dinheiro. A BCG estima que entre 60% e 70% da receita de retail media projetada para 2026 seja verba nova. O resto é reclassificação, dinheiro que já ia para ponto de venda e agora entra na planilha com nome de mídia.
É aqui que eu enxergo a transformação mais profunda desse movimento, que tem pouco a ver com tecnologia.
A discussão sobre retail media parece ser sobre telas, e talvez seja principalmente uma discussão sobre orçamento.
Antes, a lógica era razoavelmente estável:
Trade marketing administrava a verba de ponto de venda; Mídia administrava a verba de veículo; Marketing administrava marca.
Agora trade, mídia, marketing, performance e dados disputam propriedade sobre a mesma verba, com critérios de sucesso diferentes e vocabulários que não se traduzem.
Trade fala em execução e cobertura. Mídia fala em alcance e frequência. Performance fala em ROAS. O varejista, do outro lado da mesa, fala com todas ao mesmo tempo e vende para quem responder primeiro.
Quem consolidar esse investimento dentro da indústria vai definir a régua de avaliação do canal, e a régua define quem se senta na mesa de decisão nos próximos dois anos.
O risco ético e o da experiência
Quanto mais a loja se parece com uma plataforma, mais ela herda os problemas de uma.
Transformar circulação física em dado é o que sustenta a promessa de mensuração. Câmeras com visão computacional lendo fluxo, tempo de permanência diante da gôndola e conversão por exposição fazem o corredor virar algo tão contabilizável quanto uma página de e-commerce. Junto com a capacidade, vem o problema que as plataformas digitais já conhecem bem.
A LGPD classifica dado biométrico como dado pessoal sensível no artigo 11, com hipóteses de tratamento restritas. A ANPD manteve biometria e reconhecimento facial entre as prioridades regulatórias do ciclo 2026 e 2027, publicou nota técnica sobre tratamento de dados biométricos de torcedores em 2025 e instaurou processos contra 23 clubes de futebol por falhas de transparência.
Contagem anônima de fluxo e identificação individual são coisas distintas, e a distância entre as duas é exatamente onde mora o risco de quem tratar o cliente que entra na loja como cookie de carne e osso.
O segundo risco é o da experiência, e esse chega antes do jurídico.
O mesmo estudo que mostra alta receptividade registra queda expressiva quando o formato bloqueia produto ou entope corredor. A pessoa está ali para resolver a vida dela, e cada tela nova disputa atenção com a sinalização de preço e com a pressa de quem quer ir embora. Toda tela vendida é receita de alta margem, e toda tela mal colocada é atrito num ambiente onde existe concorrente a três quarteirões.
O que uma loja passa a valer
A Casas Bahia fechou quase 300 unidades na reestruturação recente e ainda assim viu o canal físico responder por 67,6% da receita bruta do grupo em 2025, conforme dados da companhia.
Esse número me fez rever uma premissa antiga do setor. O valor econômico de uma loja vinha sendo medido pelo que ela vende. Hoje o mesmo endereço acumula venda, retirada, aquisição de cliente, concessão de crédito, coleta de dado, exposição de marca e inventário publicitário, com receitas de naturezas distintas e margens muito diferentes entre si.
Menos lojas deixa de significar automaticamente menos presença econômica, desde que cada endereço restante acumule mais funções. Isso reorganiza decisões de expansão, de fechamento e de reforma, porque a pergunta sobre viabilidade de um ponto passa a incluir quanta audiência ele entrega, e não apenas quanto ele fatura.
Como eu leio o momento
Minha leitura é que existe uma janela aberta, e ela tem prazo.
O crescimento brasileiro de 38,4% em 2026 acontece antes da consolidação metodológica do canal. Se o in-store seguir a trajetória dos outros formatos de mídia, quem compra bem hoje pega preço de canal imaturo com resultado que só vai ser comprovado depois, e a tendência é que o preço suba quando a mensuração padronizar. Trato isso como hipótese, claro.
Para a indústria, a decisão deixa de ser sobre comprar telas e passa a ser sobre arquitetura de investimento. Quanto do orçamento de ponto de venda migra, sob qual prova, com qual controle sobre o dado que volta e com qual área respondendo pelo resultado.
Para o varejista, a decisão é sobre até onde monetizar sem cobrar do cliente o pedágio da própria experiência.
Portanto...
As lojas físicas estão se tornando as novas plataformas de mídia digital? Minha resposta é sim, com uma ressalva. A loja já virou inventário. A régua de mídia ainda não amadureceu.
Quem estruturar rede de telas, régua de audiência e prova de incrementalidade agora vai chegar em 2027 vendendo um produto de mídia. Quem só pendurar monitor vai chegar lá com um custo de manutenção e um cliente irritado.
Antônio Netto
Head de Planejamento e Conteúdo na Pullse (Grupo Dreamers). Mestre em Administração pelo PPGA/UNIFACS, com dissertação sobre TikTok Marketing e estratégias de storytelling em publicações patrocinadas. Vencedor do Prêmio Amigos do Mercado 2024 – Planejamento Publicitário. Host do podcast Papo Bizz 🎙️
Gostou desse artigo?
Te convido a contribuir mais sobre o assunto!
Compartilhe sua experiência ou cases interessantes.
Siga meu perfil e acompanhe outros textos!


Comentários